
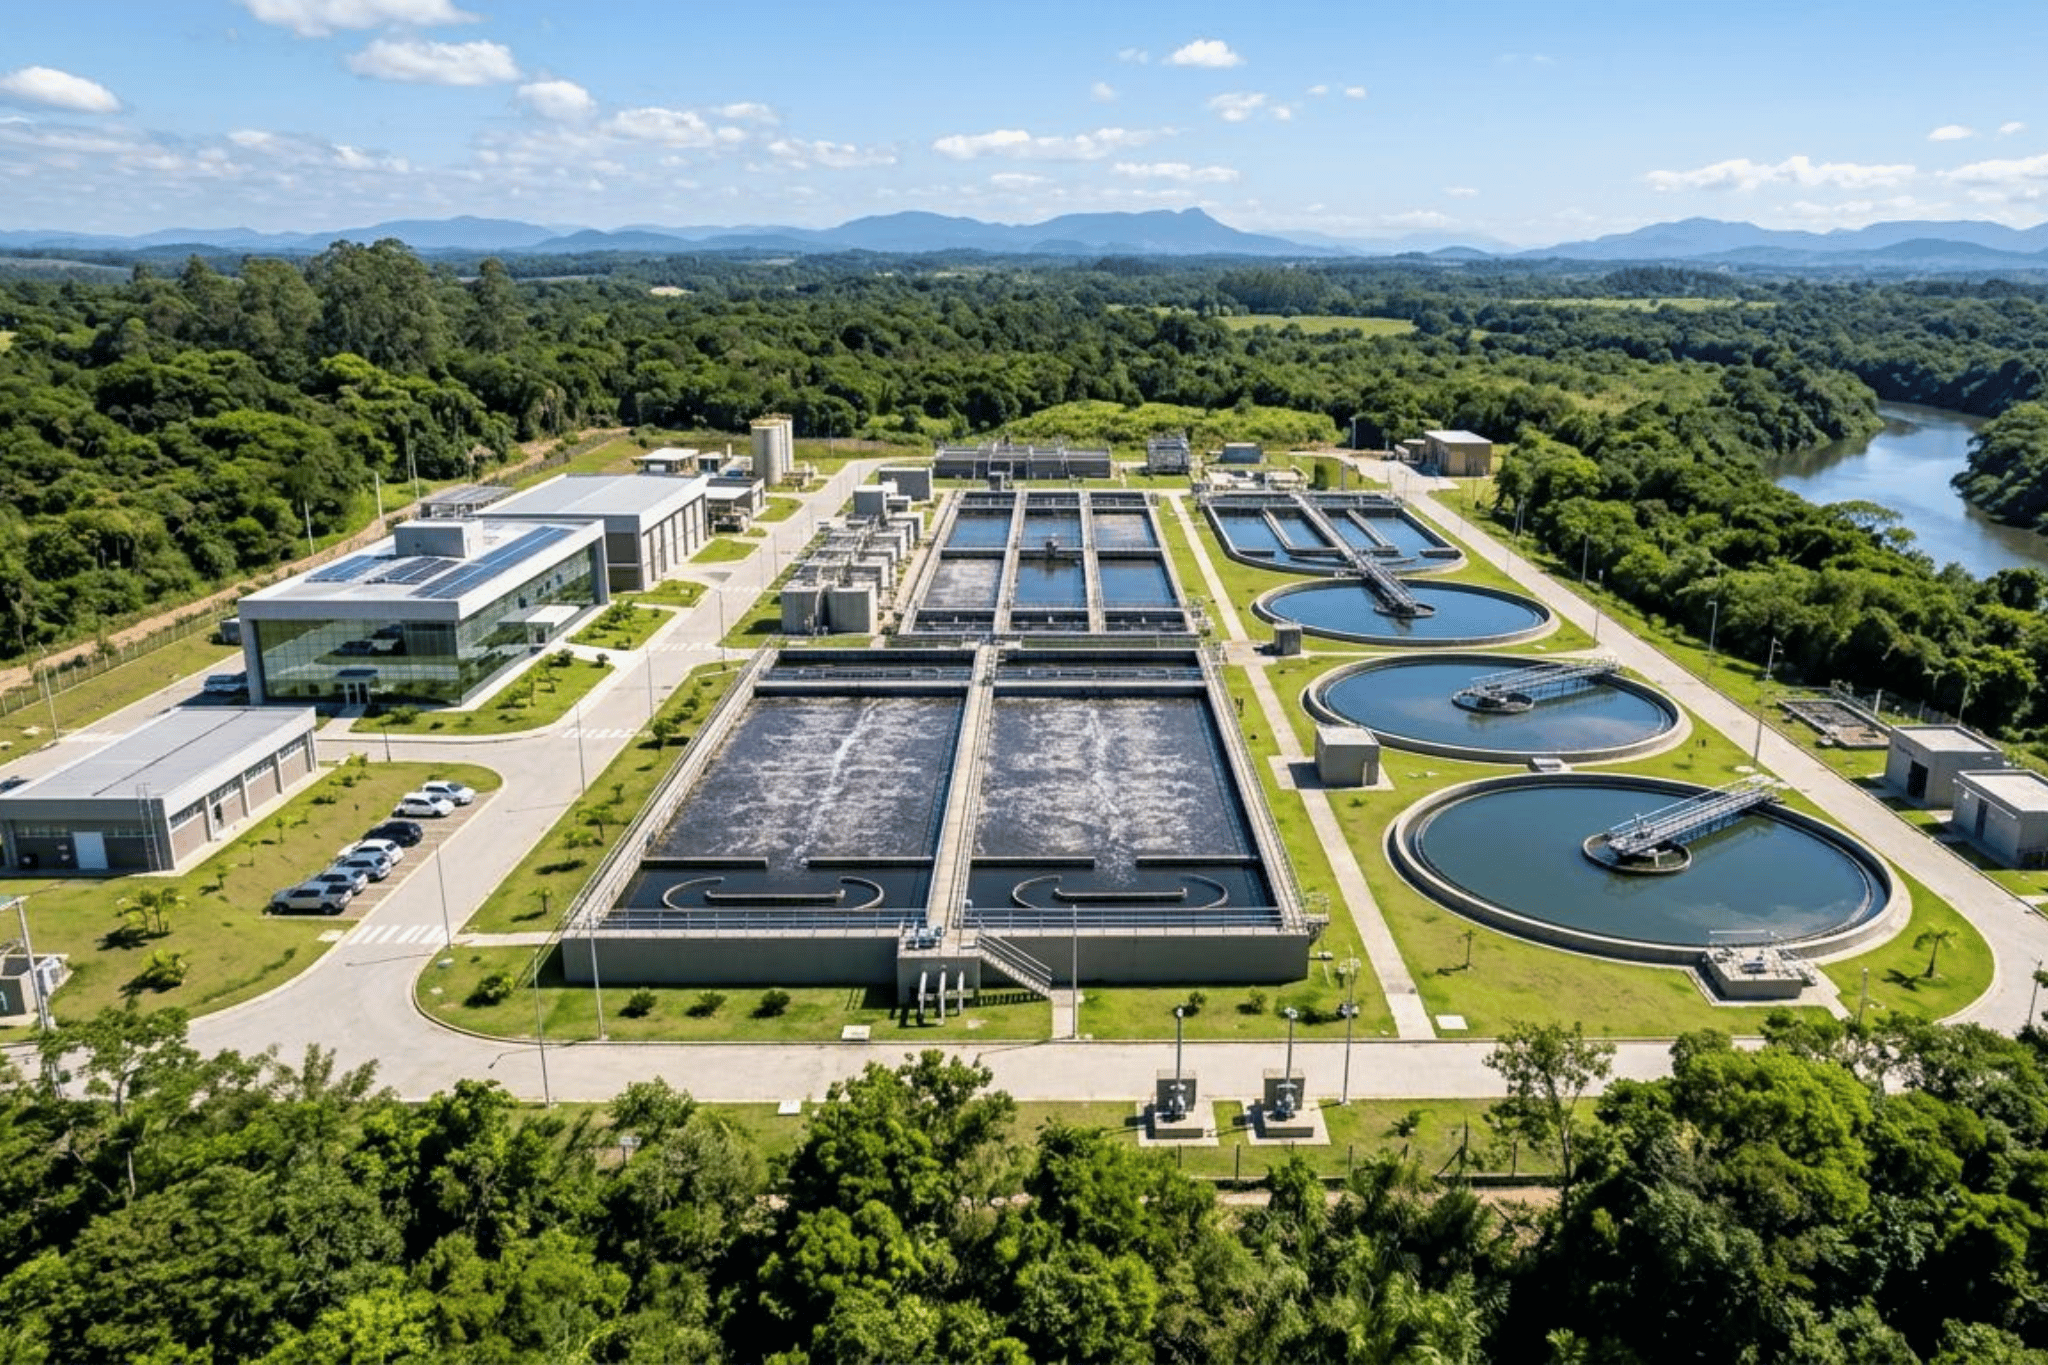
A Reforma Tributária poderá alterar significativamente a tributação dos serviços de saneamento básico no Brasil. A substituição gradual do ISS e do ICMS pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS) traz novos desafios para um setor que, historicamente, contou com a desoneração de determinadas atividades e ainda enfrenta dificuldades para universalizar o acesso aos serviços essenciais.
A mudança merece atenção especialmente pela possibilidade de aumento da carga tributária, com reflexos nos custos das concessionárias e nas tarifas pagas pela população.
A desoneração tributária do saneamento básico desde 2003
Na sistemática anterior à Reforma Tributária, a Constituição Federal, em seus artigos 146 e 156, previa que os municípios instituiriam o Imposto sobre Serviços de Qualquer Natureza (ISS) sobre os serviços definidos em lei complementar.
Nesse contexto, foi editada, em 2003, a Lei Complementar nº 116/2003 (LC nº 116/03), que estabeleceu a incidência do imposto apenas sobre as atividades previstas em sua lista, considerada taxativa pelo Supremo Tribunal Federal.
O projeto aprovado pelo Congresso Nacional, que deu origem à LC nº 116/03, incluía os subitens 7.14 — saneamento ambiental, esgotamento sanitário e congêneres — e 7.15 — purificação hídrica —, além dos incisos X e XI do artigo 3º.
Entretanto, esses dispositivos foram vetados pela Presidência da República sob o fundamento de que a tributação dessas atividades contrariaria o interesse público, pois poderia comprometer a meta governamental de universalização dos serviços essenciais.
Posteriormente, a Lei nº 11.445/2007, em seus artigos 3º, 3º-A e 3º-B, definiu o saneamento básico como um conjunto de atividades que abrange captação, tratamento, adução, reservação, coleta, transporte e disposição final dos esgotos, incluindo a manutenção das instalações. A legislação também admite a subcontratação, nos termos do artigo 11-A.
Esse contexto contribuiu para consolidar a desoneração tributária das atividades do setor em relação ao ISS.
Como a Reforma Tributária altera esse cenário?
O panorama foi profundamente alterado pela Emenda Constitucional nº 132/2023, regulamentada pela Lei Complementar nº 214/2025.
Com a implementação da Reforma Tributária, o ISS e o ICMS serão gradualmente substituídos pelo IBS e pela CBS, que compõem o modelo de Imposto sobre Valor Agregado dual (IVA dual).
Diferentemente do ISS, cuja incidência estava vinculada às atividades previstas em lista taxativa, os novos tributos alcançarão, em regra, operações com bens e serviços sem a mesma limitação.
Com isso, a desoneração historicamente aplicada ao saneamento básico deixará de existir quando o ISS for extinto, a menos que haja previsão legal específica de desoneração no novo sistema tributário. Até o momento considerado no artigo original, essa previsão não existe.
Embora setores como saúde, educação, medicamentos e alimentos tenham sido contemplados com reduções de alíquotas do IBS e da CBS pela LC nº 214/2025, o saneamento básico não foi incluído nesse benefício setorial.
Os possíveis impactos econômicos para o setor
Os reflexos econômicos dessa mudança já foram estimados em estudo encomendado pela Abcon Sindcon e pela Aesbe.
Segundo o levantamento, a carga tributária das concessionárias poderá passar de 9,74% para até 28% com a aplicação integral do IBS e da CBS, o que poderia impor um reajuste tarifário médio de 18%.
Essas projeções indicam uma mudança significativa para as empresas de saneamento e reforçam a importância de discutir os efeitos da nova sistemática tributária sobre a estrutura de custos do setor.
O cenário é especialmente relevante diante do déficit de cobertura dos serviços no país.
Segundo dados oficiais do Ministério das Cidades, apresentados no Sistema Nacional de Informações em Saneamento Básico (SINISA 2025), com ano de referência 2024, 84,1% dos brasileiros têm acesso à rede pública de abastecimento de água. Já a coleta de esgoto alcança 62,3% da população, índice que cai para 24,7% na região Norte e para 4,8% nas áreas rurais.
Além disso, apenas 51,8% do esgoto gerado recebe tratamento.
Esses indicadores estão distantes das metas estabelecidas pelo Marco Legal do Saneamento, instituído pela Lei nº 14.026/2020, que prevê o atendimento de 99% da população com água potável e de 90% com coleta e tratamento de esgoto até 2033.
A universalização dos serviços e o interesse público
Diante desse cenário, permanecem relevantes as motivações que levaram à desoneração do saneamento em relação ao ISS, em 2003.
A tributação do saneamento ambiental, do esgotamento sanitário, do tratamento ou da purificação de água e de atividades congêneres pode comprometer o avanço da universalização desses serviços essenciais.
Por isso, a discussão sobre o tratamento tributário do setor no novo sistema precisa considerar não apenas os efeitos arrecadatórios, mas também as possíveis repercussões sobre os custos operacionais, as tarifas e a ampliação da cobertura dos serviços.
PEC 49/2024: proposta de redução das alíquotas do IBS e da CBS
Atualmente, tramita no Senado Federal a Proposta de Emenda à Constituição (PEC) nº 49/2024, que propõe reduzir em 60% as alíquotas do IBS e da CBS incidentes sobre o abastecimento hídrico e o esgotamento sanitário.
A justificativa apresentada é que uma eventual perda de arrecadação seria compensada pela redução dos gastos públicos com saúde, além de favorecer uma universalização mais célere dos serviços.
O acompanhamento da tramitação dessa proposta é relevante para compreender a evolução do tratamento tributário do saneamento básico no âmbito da Reforma Tributária.
A desoneração deve alcançar também os serviços intermediários?
Outro ponto importante é a abrangência de uma eventual desoneração do setor.
A discussão jurídica precisa considerar não apenas as concessionárias responsáveis pela prestação dos serviços, mas também as empresas contratadas para executar etapas intermediárias, como manutenção eletromecânica e apoio operacional em estações de tratamento.
Isso porque tributar integralmente os prestadores de serviços-meio, enquanto se reduz a tributação apenas da etapa final, pode gerar acúmulo de créditos tributários e distorções na estrutura de custos. Como consequência, as tarifas cobradas da população podem ficar mais elevadas.
A análise do tratamento tributário dessas atividades, portanto, é relevante para evitar que uma eventual desoneração restrita a determinadas etapas produza efeitos econômicos contrários aos objetivos pretendidos.
O debate tributário é essencial para o futuro do saneamento básico
A Reforma Tributária abre uma nova etapa de discussão sobre a tributação dos serviços de saneamento básico no Brasil.
A ausência de um benefício setorial específico para o IBS e a CBS, somada às projeções de aumento da carga tributária e aos desafios ainda existentes para a universalização dos serviços, torna necessário aprofundar o debate jurídico sobre a desoneração do setor.
Esse debate deve abranger tanto as concessionárias titulares dos serviços quanto as empresas responsáveis por atividades intermediárias, considerando os efeitos tributários e econômicos ao longo de toda a cadeia.
Empresários e entidades setoriais têm papel relevante na discussão dessa lacuna durante a transição para o novo sistema tributário. O tema exige planejamento e acompanhamento da evolução legislativa, especialmente diante dos possíveis reflexos sobre os custos e as tarifas dos serviços essenciais.